
Federico Villafañe (Federación Patronal), Gonzalo Ara (CESVI Argentina), Marcela Reniero (Río Uruguay Seguros) y Pablo Hernán Maifredini (Rivadavia Seguros) analizan, para la revista Informe Operadores de Mercado, cómo se preparan el mercado asegurador y la red de reparación para el crecimiento de los autos eléctricos e híbridos.
Escribe: Lic. Aníbal Cejas
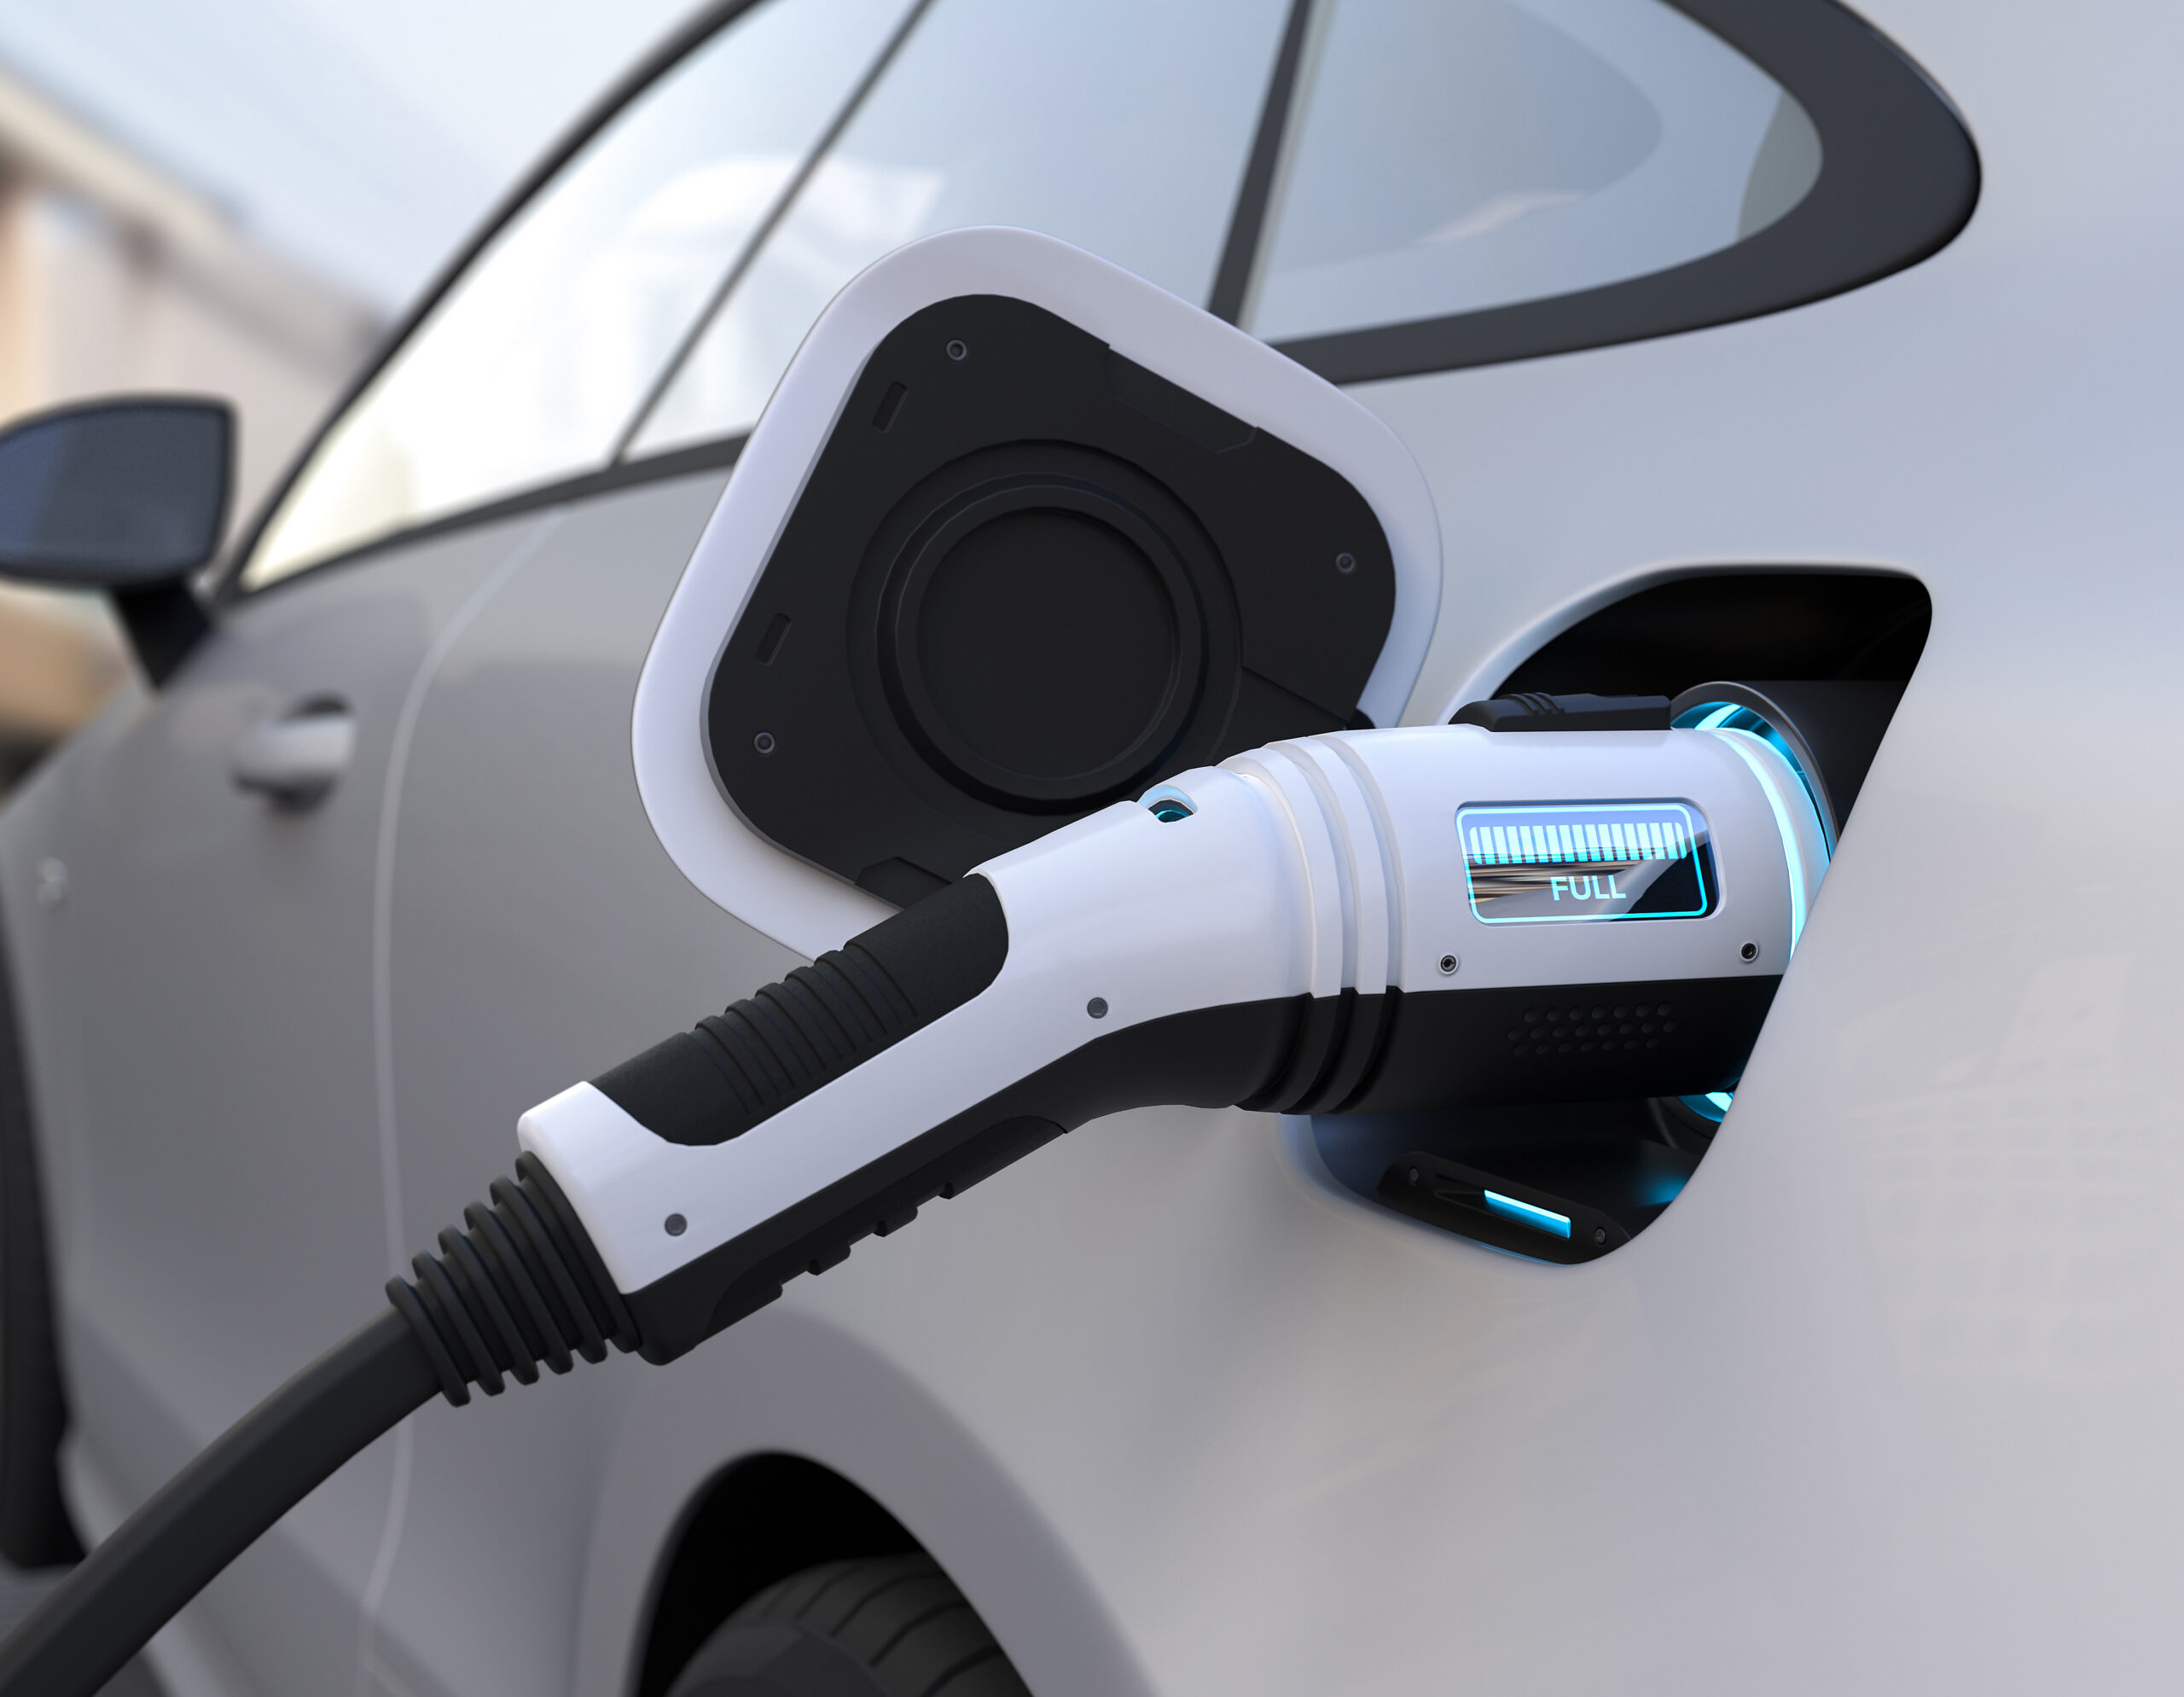
El salto en los patentamientos de vehículos eléctricos e híbridos pone al mercado asegurador frente a un desafío doble: tarifar un riesgo con poca historia de siniestralidad y garantizar que existan talleres, repuestos y técnicos capaces de repararlos. Mientras algunas compañías ya ofrecen productos y tarifas bonificadas para estas unidades, los especialistas advierten que el costo de la batería y la infraestructura de reparación siguen siendo los puntos críticos.
Particularidades del riesgo
La batería de alto voltaje, la electrónica de potencia y la falta de historial de siniestros son las variables que más pesan hoy al tarifar un eléctrico, aunque hay compañías que aseguran que, en la práctica, el riesgo no difiere del de un auto a combustión.
En este sentido, Federico Villafañe, jefe de Siniestros Automotores de Federación Patronal, afirmó que, para su compañía, el riesgo es equivalente al de un auto a combustión: “En el tema de la batería, hoy no hay diferencias. En cuanto al sistema eléctrico es lo mismo, y en los costos de reposición y reparación, en el siniestro promedio estamos en igualdad de condiciones. Se le permiten todas las coberturas, solamente se hace una diferenciación en la cobertura todo riesgo, que permite dos tipos de franquicias, la del 4% y 6% de la suma asegurada”.
En cambio, Gonzalo Ara, Gerente de Gestión y Procesos de CESVI, planteó: “En los vehículos eléctricos e híbridos, la evaluación del riesgo incorpora variables que tienen un impacto directo en el costo de reparación. Una de las principales es la batería de alto voltaje, un componente de elevado valor económico cuya afectación puede modificar significativamente la magnitud de un siniestro. A esto se suman la complejidad de los sistemas electrónicos, la disponibilidad de repuestos y la necesidad de aplicar procedimientos específicos de seguridad durante la intervención del vehículo. En Argentina, además, el parque electrificado todavía es relativamente pequeño, por lo que existe menos información histórica de siniestralidad para realizar estimaciones por modelo. Por eso, al momento de tarifar, resulta fundamental considerar tanto el valor y las características de cada unidad como la evolución de los costos de reparación y la experiencia que se vaya acumulando en el mercado”.
En la misma línea, Marcela Reniero, Coordinadora del Área Técnica en RUS, detalló: “La tarifación de vehículos eléctricos e híbridos presenta particularidades vinculadas principalmente al valor de sus componentes, la complejidad de sus sistemas eléctricos y electrónicos y los costos asociados a su reparación y reposición. En especial, las baterías de alto voltaje representan un factor determinante por su elevado costo y por los requerimientos técnicos específicos que implica su diagnóstico, reparación o reemplazo. A esto se suma la disponibilidad limitada de repuestos en el mercado local y la necesidad de contar con talleres y personal especializado, cuya distribución todavía es acotada en el país. Por lo tanto, al determinar la prima de una póliza no se considera únicamente la probabilidad de ocurrencia de un siniestro, sino también su impacto económico potencial. Para ello, se evalúan aspectos como el costo de reparación de daños parciales, el valor y la vida útil de las baterías, la exposición de los componentes de alto costo, los tiempos y condiciones de reposición de repuestos y los requisitos específicos de asegurabilidad de cada unidad”.
Por su parte, Pablo Hernán Maifredini, jefe de Marketing y Relaciones Institucionales de Rivadavia Seguros, ubicó la diferencia en la arquitectura interna del vehículo: “La diferencia sustancial al analizar el riesgo de un vehículo eléctrico o híbrido respecto a uno de combustión interna tradicional no radica en la carrocería ni en la dinámica vial básica, sino en su arquitectura interna: la propulsión y el pack de baterías. A nivel técnico, la batería representa el componente crítico: en un vehículo 100% eléctrico (BEV) puede concentrar entre un 40% y un 50% del valor total de la unidad, mientras que en un híbrido (HEV/PHEV) ronda el 20%. Esta concentración de valor en una sola pieza modifica la lógica de tarifación y liquidación, ya que cualquier impacto estructural que comprometa la celda o el blindaje del acumulador suele derivar en una destrucción total o al menos estar muy cerca de configurarla, debido al costo de reemplazo del componente. Por su parte, intervienen también otros factores como el cableado y la electrónica de alta tensión (sistemas que operan habitualmente entre 400V y 800V), que demandan protocolos de peritaje específicos y desconexión segura en taller. A esto se suma que la mayoría de los repuestos específicos son importados, atando el costo medio de reparación a la disponibilidad de piezas e insumos dolarizados y a tiempos de logística más prolongados.”
¿Por qué la prima puede ser más cara?
La promesa de menor siniestralidad choca con el mayor costo de cada siniestro, aunque algunas compañías ya compensan esa diferencia con bonificaciones.
Ara abrió la rueda con la distinción entre frecuencia y severidad: “El costo de una póliza no depende únicamente de la frecuencia de los siniestros, sino también de su severidad, es decir, del importe que puede demandar su reparación o reposición. Aunque determinadas características de los vehículos electrificados podrían contribuir a prevenir accidentes, eso no significa necesariamente que los daños sean más económicos. La afectación de la batería, los sistemas de asistencia a la conducción, los sensores o los componentes electrónicos puede elevar el costo de un reclamo. También influyen el valor asegurado del vehículo, la disponibilidad de piezas y los tiempos de inmovilización. En consecuencia, una eventual menor frecuencia de accidentes no se traduce de manera automática en una prima más baja”.
Luego, Reniero coincidió en el diagnóstico y aclaró cuál es la política de su compañía: “Si bien en RUS contamos con tarifas especiales y bonificadas para este tipo de unidades, como parte de nuestra política de promoción de la movilidad sustentable, es importante entender que una menor frecuencia de accidentes no necesariamente se traduce en un menor costo de aseguramiento. En los vehículos eléctricos e híbridos, determinados siniestros pueden tener un impacto económico significativamente mayor debido al valor de sus componentes, especialmente las baterías de alto voltaje, la disponibilidad limitada de repuestos y la necesidad de contar con talleres y personal técnico especializado para realizar las reparaciones. Por estos motivos, algunas compañías del mercado pueden establecer primas superiores a las de vehículos equivalentes a combustión. La tarifa no depende únicamente de la probabilidad de que ocurra un accidente, sino también del costo potencial de los daños y de los recursos necesarios para resolver cada siniestro”.
A su turno, Maifredini habló de una aparente paradoja entre frecuencia y severidad, y detalló cómo la resuelve Rivadavia: “Existe una aparente paradoja entre la frecuencia siniestral y la severidad del siniestro. Es cierto que las estadísticas preliminares suelen asociar a estos vehículos con numerosos y avanzados sistemas ADAS (asistencia avanzada a la conducción), lo que podría reflejar una menor frecuencia de choques. Sin embargo, a la hora de cotizar —especialmente en coberturas de casco, como Todo Riesgo—, la prima refleja directamente la severidad:
? Costo medio del siniestro: Reparar un vehículo eléctrico hoy es sensiblemente más costoso que reparar uno térmico. Un golpe lateral o inferior que en un auto convencional requeriría chapa y pintura, en un eléctrico puede comprometer la integridad estructural del pack de baterías o sensores complejos, multiplicando el costo indemnizatorio.
? Mano de obra y tiempos de estadía en taller: Actualmente, los talleres con instalaciones y herramientas aptas para las reparaciones de este tipo de unidades son reducidos y la mano de obra especializada cotiza a valores superiores a la media del mercado.
? Disponibilidad de piezas: Los tiempos muertos a la espera de repuestos importados incrementan los costos indirectos asociados a la resolución del siniestro.
En el caso particular de Rivadavia Seguros, nuestro criterio técnico actual sostiene que el riesgo es gestionable. Por ello, en nuestra empresa no aplicamos un recargo o castigo tarifario por el solo hecho de ser eléctrico o híbrido, manteniendo las condiciones y pautas técnicas vigentes del ramo automotores. De hecho, para acompañar este cambio de paradigma y premiar la sustentabilidad, impulsamos iniciativas comerciales, como nuestra campaña ‘Modo Eco’, que otorga beneficios concretos como un 50% de bonificación en las primeras tres cuotas en coberturas de casco para unidades 0 km.”
Por su parte, Villafañe contó cómo resolvió el tema su compañía: “En lo que respecta a Federación Patronal, el costo de los vehículos eléctricos, termina siendo más económico que uno a combustión, ya que está bonificado. A nivel tarifa, se analizaron otros mercados, en los cuales los autos eléctricos no tienen tanta siniestralidad de robo, por lo que se aplicó una bonificación por esa cuestión, pero por el tema de la cantidad de componentes electrónicos y batería, podía llegar a tener un agravamiento por el lado del incendio. En términos generales, a nivel costo termina siendo más económico que uno de combustión”.
«En el tema de la batería, hoy no hay diferencias. En cuanto al sistema eléctrico es lo mismo, y en los costos de reposición y reparación, en el siniestro promedio estamos en igualdad de condiciones»
Federico Villafañe, jefe de Siniestros Automotores de Federación Patronal
«Al momento de tarifar, resulta fundamental considerar tanto el valor y las características de cada unidad como la evolución de los costos de reparación y la experiencia que se vaya acumulando en el mercado»
Gonzalo Ara, Gerente de Gestión y Procesos de CESVI
Talleres, repuestos y personal técnico
Con más unidades que ingresan al país, la red de talleres, repuestos y técnicos especializados aparece como uno de los puntos más sensibles, aunque desde Federación Patronal consideran que ya están muy cerca de cubrir la demanda.
Reniero arrancó con un diagnóstico claro: “Actualmente, la infraestructura disponible en Argentina para atender siniestros de vehículos eléctricos e híbridos todavía es limitada y presenta un desarrollo inferior al crecimiento de la demanda. La disponibilidad de repuestos y de personal técnico especializado es escasa, y existe una alta dependencia de las redes de concesionarios oficiales y de la importación de componentes. En materia de talleres, el diagnóstico y las reparaciones que involucran los sistemas eléctricos de alta tensión se concentran principalmente en los servicios oficiales de las terminales automotrices. Los talleres multimarca todavía enfrentan limitaciones en cuanto a herramientas específicas, equipamiento de seguridad y capacitación técnica para intervenir en estas unidades. Esta situación también se refleja en la distribución geográfica de la infraestructura especializada, que se concentra principalmente en el Área Metropolitana de Buenos Aires (AMBA) y en las grandes capitales del país, donde existe una mayor presencia de estos vehículos. En otras regiones, el acceso a servicios especializados puede ser más limitado, lo que incrementa los tiempos y costos de reparación. En este contexto, el desafío es ampliar la red de talleres capacitados, fortalecer la formación del personal técnico y mejorar la disponibilidad de repuestos. El crecimiento del parque automotor electrificado requiere que esta infraestructura evolucione para acompañar la demanda y garantizar reparaciones seguras y eficientes en todo el país”.
Sobre el mismo punto, Reniero amplió: “Argentina ya cuenta con capacidades técnicas especializadas para atender siniestros de vehículos eléctricos e híbridos, pero todavía está lejos de disponer de una red de reparación amplia y distribuida territorialmente que permita responder con rapidez a una demanda creciente. Las principales limitaciones se encuentran en la disponibilidad de talleres preparados para intervenir en sistemas de alta tensión, la capacitación del personal técnico y el acceso a repuestos específicos, especialmente cuando los daños afectan a las baterías de tracción o a la electrónica de potencia. Entre los avances se destaca CESVI Argentina, que en 2026 inauguró CESVI E-Lab, un centro especializado ubicado en el Parque Industrial de Pilar, con instalaciones y personal capacitados para diagnosticar vehículos electrificados, manipular sistemas de alta tensión y gestionar baterías de alto voltaje. También ofrece formación para peritos, inspectores, talleres y equipos que intervienen en la gestión de siniestros. A su vez, algunas automotrices están desarrollando redes oficiales de concesionarios con técnicos capacitados para trabajar con estas tecnologías, mientras que ciertos talleres independientes comienzan a incorporar instrumental de diagnóstico, equipos de protección y procedimientos de seguridad específicos. Sin embargo, el desarrollo de estas capacidades todavía no garantiza una cobertura suficiente a escala nacional. No existe un registro público que permita determinar con precisión cuántos talleres están preparados para reparar baterías de tracción, qué intervenciones pueden realizar ni en qué localidades operan. Por eso, ante determinados daños, pueden surgir dificultades para encontrar un centro especializado, conseguir repuestos y resolver la reparación en plazos razonables. El desafío es ampliar la red de atención, fortalecer la formación técnica y mejorar la disponibilidad de componentes para acompañar el crecimiento del parque de vehículos eléctricos e híbridos”.
En cambio, Villafañe se mostró más optimista: “Acá debemos diferenciar, la infraestructura de postventa que tiene cada una de las terminales, las que tienen gran penetración como BAIC o BYD, CHERY tiene un buen nivel de respuesta, respecto al personal personalizado, fuera de lo que es la red de concesionarios, la mayoría de los talleres premium, ya se están especializando tanto en vehículos eléctricos, como híbridos. Con lo cual, con la cantidad de unidades que están entrando en el país, estamos muy cerca de cubrir esa demanda”.
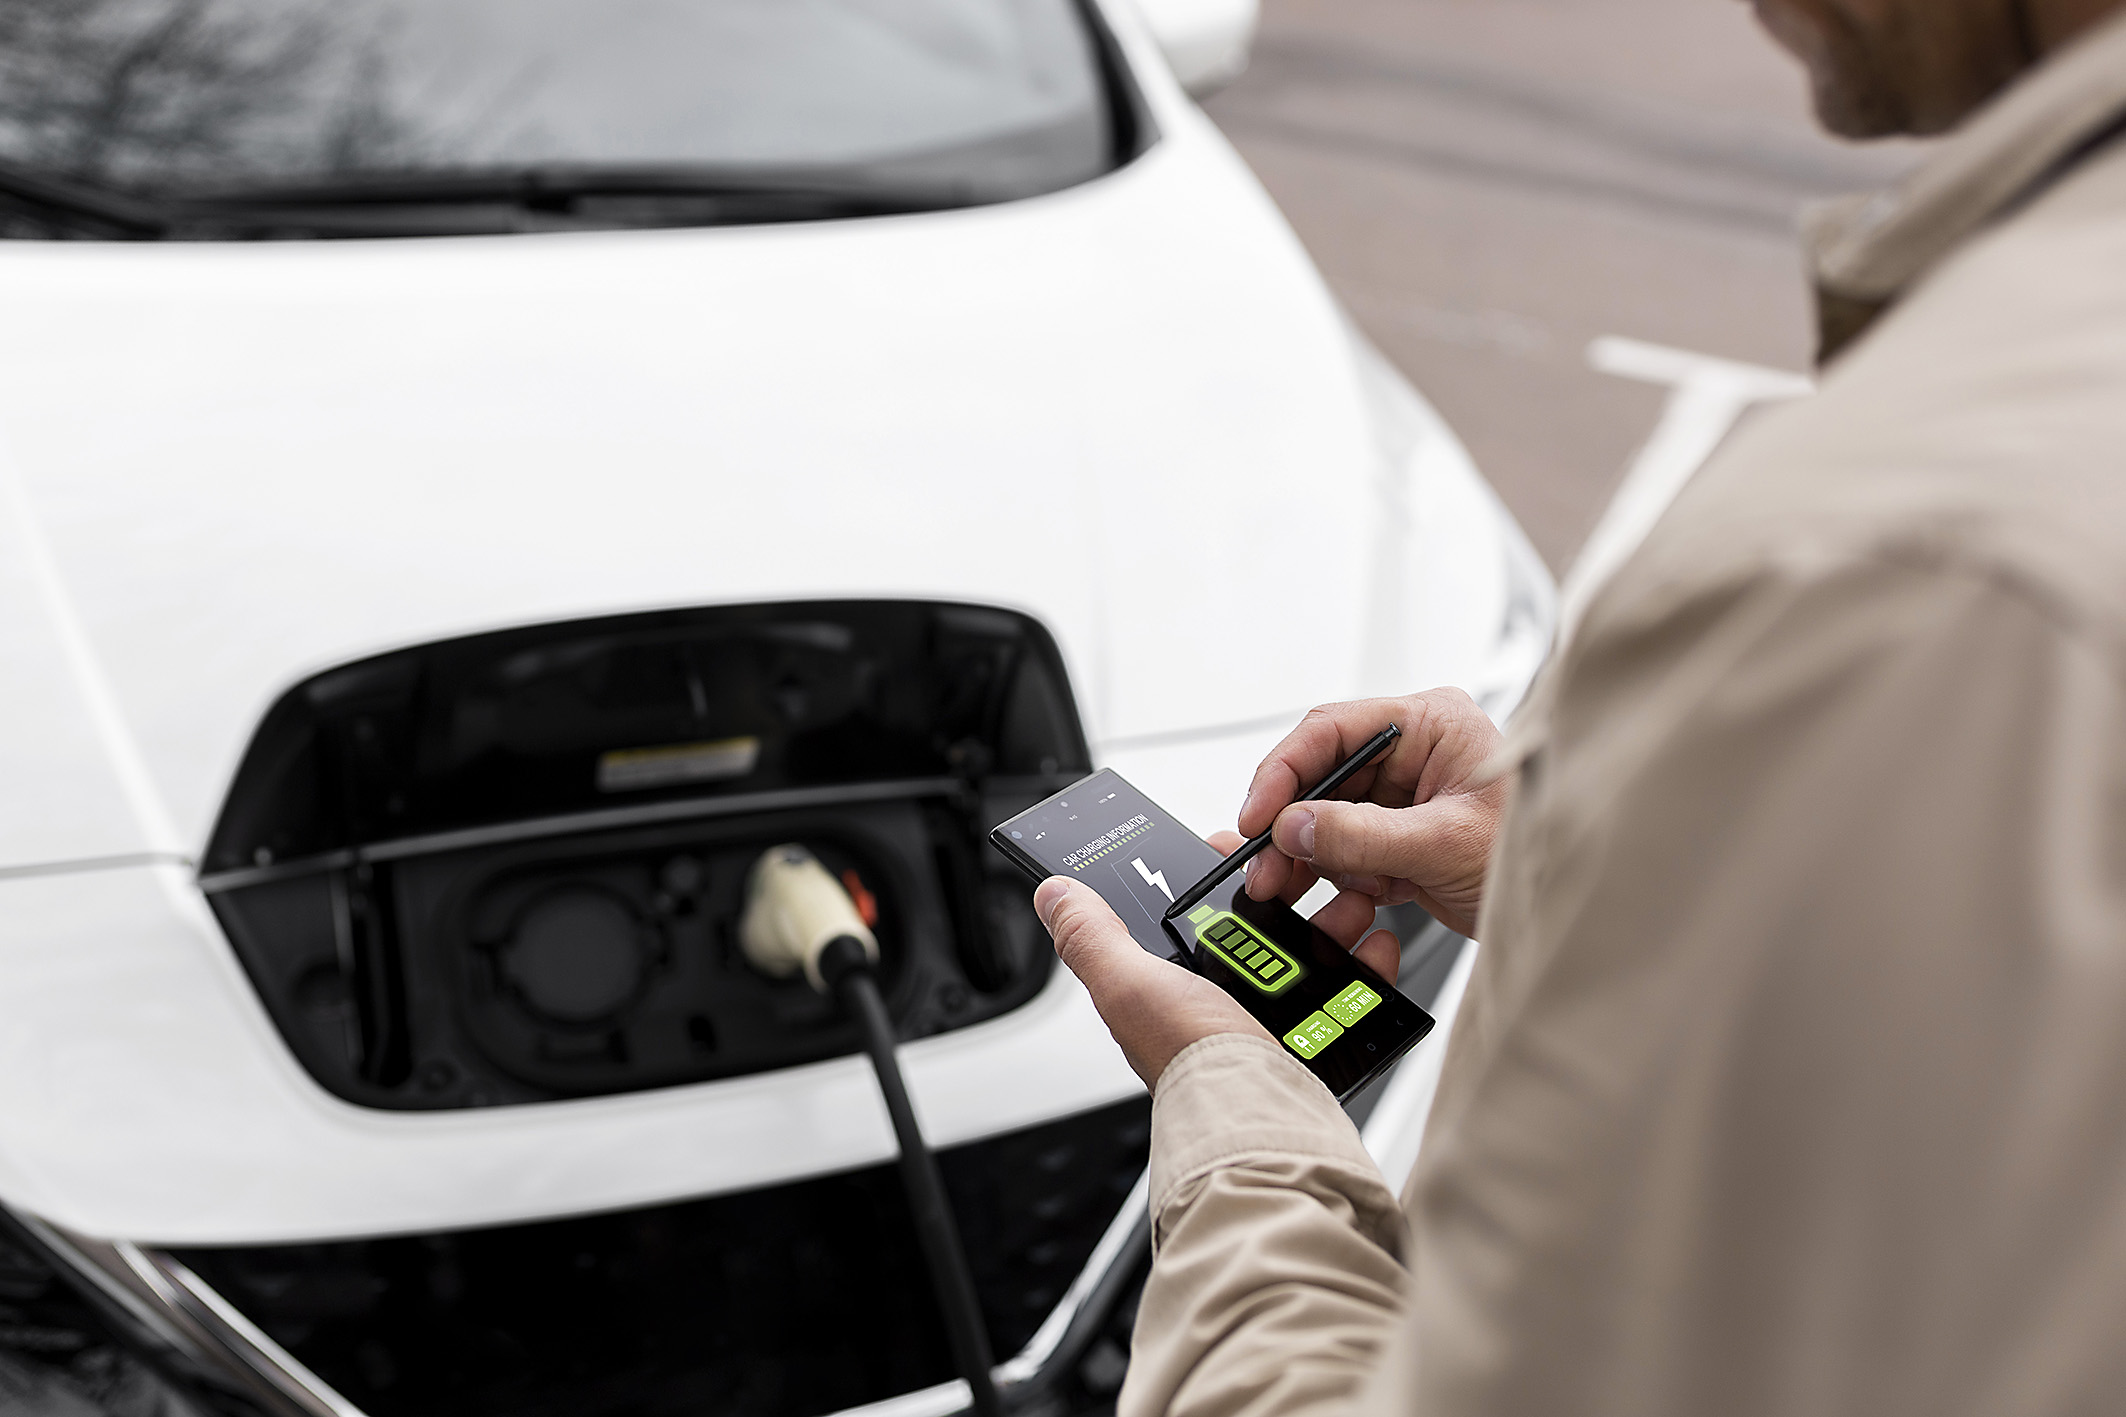
A su turno, Maifredini habló de una etapa de transición y describió el trabajo de Rivadavia en tres pilares: “La infraestructura técnica en Argentina se encuentra en una etapa de transición y desarrollo acelerado, traccionada por el salto exponencial que dio el parque automotor. Con más de 26.000 unidades patentadas en 2025 (+87,9% interanual) y un primer semestre de 2026 que superó las 42.200 unidades (un crecimiento superior al 330% interanual, alcanzando más del 15% del total de patentamientos de livianos), la demanda de servicios posventa se incrementó notablemente.
Hoy en día, la capacidad técnica para atender siniestros complejos está concentrada principalmente en:
? Las redes de concesionarios oficiales que comercializan estos modelos.
? Talleres especializados de chapa y pintura de primer nivel que han comenzado a invertir en las instalaciones y herramientas necesarias, como así también en capacitar a sus operarios en protocolos de seguridad eléctrica, desenergización y áreas aisladas de trabajo.
En Rivadavia Seguros, específicamente desde el sector de Red de Aliados, venimos trabajando de forma constante durante los últimos años sobre tres pilares fundamentales para acompañar esta transformación:
? Entendimiento: Comprender el contexto actual, el avance de estos vehículos en el mercado y las tecnologías que utilizan. Para lograrlo, realizamos relevamientos en los primeros concesionarios del país, evaluando su infraestructura, talleres, herramientas y circuitos de repuestos para el servicio de posventa. A su vez, analizamos talleres de chapa y pintura para identificar a tiempo sus fortalezas y necesidades operativas frente a esta nueva demanda.
? Formación: Como la electromovilidad se encuentra en una etapa inicial, acudimos a CESVI Argentina para implementar su programa de capacitación específico con nuestros peritos internos y coordinadores de talleres. Hasta hoy ya se capacitaron 45 peritos, y proyectamos alcanzar un total de 75 hacia fines de 2026.
? Desarrollo: Impulsamos la red de concesionarios, talleres y proveedores. Junto a los coordinadores y ejecutivos de proveedores, estructuramos un servicio de posventa con amplia cobertura en todo el país. Gracias a este esfuerzo conjunto, hoy nuestra red es robusta, ofreciendo a nuestros asegurados alta calidad en el servicio.”
Por último, Ara describió esta etapa como de desarrollo y adaptación: “La infraestructura de reparación de vehículos eléctricos e híbridos se encuentra en una etapa de desarrollo y adaptación. Si bien existe una amplia red de talleres con experiencia en vehículos convencionales, intervenir unidades electrificadas requiere conocimientos específicos, equipamiento adecuado, protocolos de desenergización y condiciones de trabajo seguras. Hoy, parte importante de estas reparaciones depende de servicios especializados y de las redes oficiales, mientras que la disponibilidad de repuestos y de personal capacitado presenta diferencias según la marca y el modelo. En este contexto, CESVI ARGENTINA impulsa la formación técnica en electromovilidad y cuenta con su laboratorio de vehículos electrificados, CESVI E-Lab, orientado al trabajo seguro con estas tecnologías, incluido el desmontaje y almacenamiento de baterías de unidades siniestradas. El desafío es ampliar la capacidad de respuesta del sector al ritmo de crecimiento del parque, priorizando la seguridad de los trabajadores y la calidad de las reparaciones”.
La batería
La batería es el componente más delicado, aunque la experiencia varía: Federación Patronal asegura que todavía no tuvo casos de reposición, mientras que desde CESVI y RUS explican cómo se evalúa cada daño.
Maifredini encabezó el repaso con una aclaración: la batería está plenamente cubierta por la póliza de casco: “La batería no constituye un accesorio optativo ni se encuentra excluida: es una parte integral del vehículo y está plenamente cubierta bajo las condiciones generales de la póliza de casco. En la práctica, la resolución siniestral distingue dos planos fundamentales:
? Garantía de fábrica vs. Cobertura de seguro: La degradación paulatina de la batería por uso habitual, fallas de software o vicios de fabricación corresponden a la garantía oficial que otorga la automotriz (que habitualmente es de 8 años o kilometrajes extensos). El seguro interviene ante siniestros accidentales: colisión, vuelco, incendio, inundación o robo.
? Reposición parcial vs. Destrucción total: Si ante un impacto el pack sufre daños que demanden su reemplazo, y el costo de la batería sumado al resto de las reparaciones supera la cláusula de daño total pactada en la póliza (habitualmente el 80% del valor del vehículo en plaza), se procede a liquidar el siniestro como Destrucción Total, indemnizando el valor total de la unidad asegurada. En reparaciones parciales viables, se gestiona la reposición original a través de canales oficiales autorizados.”
Desde Federación Patronal, Villafañe señaló: “Actualmente, desde la introducción de los vehículos, tuvimos nula siniestralidad con respecto al cambio de una batería eléctrica, al punto de reposición de batería. De todas maneras, las grandes terminales, en el caso de que pase, tienen en su stock baterías que, ante un eventual siniestro, tendrían su reposición”.
«Las baterías de alto voltaje representan un factor determinante por su elevado costo y por los requerimientos técnicos específicos que implica su diagnóstico, reparación o reemplazo»
Marcela Reniero, Coordinadora del Área Técnica en RUS
«La mayoría de los repuestos específicos son importados, atando el costo medio de reparación a la disponibilidad de piezas e insumos dolarizados y a tiempos de logística más prolongados»
Pablo Hernán Maifredini, jefe de Marketing y Relaciones Institucionales de Rivadavia Seguros
Por su parte, Ara explicó: “La batería de alto voltaje es uno de los componentes más sensibles por su valor, su función y los requisitos técnicos que demanda su manipulación. En términos generales, cuando sufre un daño como consecuencia de un siniestro amparado por la póliza, su tratamiento depende de las condiciones y los alcances de la cobertura contratada. Es importante diferenciar esos casos de la degradación natural o las fallas de fabricación, que habitualmente se encuentran en el ámbito de las garantías del fabricante y no del seguro automotor. Frente a un siniestro, debe evaluarse si la batería puede repararse, si corresponde reemplazarla y si el costo total de la intervención resulta económicamente viable. También deben considerarse los procedimientos de diagnóstico, aislamiento, almacenamiento y disposición de las baterías dañadas. Desde la perspectiva de CESVI ARGENTINA, contar con criterios técnicos y protocolos de seguridad adecuados es indispensable para una resolución responsable de estos casos”.
Por último, Reniero aportó un dato sobre el peso de este componente: “La cobertura y reposición de las baterías de alto voltaje representan uno de los principales desafíos en el aseguramiento de vehículos eléctricos e híbridos. Este componente puede representar entre el 40 % y el 70 % del valor del vehículo, por lo que cualquier daño puede tener un impacto económico significativo en la resolución de un siniestro. Cuando una batería resulta dañada, total o parcialmente, como consecuencia de un siniestro, se evalúa la viabilidad técnica y económica de su reparación o reemplazo. Para ello, se analiza si la intervención es posible de acuerdo con los estándares de seguridad establecidos por el fabricante y si los costos asociados resultan razonables en función del valor del vehículo y de los daños registrados. En este proceso, la red de concesionarios oficiales de cada marca cumple un rol fundamental, ya que permite contar con el asesoramiento técnico especializado necesario para determinar el procedimiento de reparación o reposición más adecuado”.
Riesgos nuevos
La fuga térmica de la batería, la carga domiciliaria y el robo de cables y cargadores son los riesgos que más aparecen en las respuestas, aunque desde Federación Patronal indican que, hasta ahora, no registraron siniestros de este tipo.
Ara dio el puntapié inicial con los riesgos de la electromovilidad: “La electromovilidad introduce riesgos que requieren una mirada específica, tanto durante el uso del vehículo como después de un siniestro. Uno de ellos es la posible fuga térmica de la batería, que puede producirse ante determinados daños o fallas y exige procedimientos particulares de prevención, intervención y almacenamiento. También adquieren relevancia las condiciones de las instalaciones de carga domiciliarias o compartidas, la manipulación de cables y cargadores, y la delimitación de responsabilidades ante incidentes vinculados con la recarga. Por otra parte, el remolque y la asistencia de un vehículo electrificado deben realizarse siguiendo las indicaciones técnicas correspondientes, para evitar daños adicionales o situaciones inseguras. La creciente conectividad de los vehículos agrega, además, desafíos asociados a sus sistemas electrónicos y digitales. La capacitación, la evaluación de riesgos y la implementación de protocolos son claves para acompañar la expansión de esta tecnología”.
A continuación, Maifredini enumeró los nuevos riesgos que desafían las coberturas habituales: “La electrificación exige trascender la mirada del auto como un elemento aislado; hoy el vehículo interactúa con el ecosistema del hogar y la red eléctrica. Entre los nuevos riesgos que desafían las coberturas habituales, podríamos destacar:
? Riesgo en la carga domiciliaria e impacto en hogar/consorcios: El proceso de recarga en viviendas o cocheras colectivas añade un factor de riesgo eléctrico. Malos hábitos (como el uso de alargues no homologados, zapatillas o tomas sin disyuntor y circuito dedicado) pueden desencadenar sobrecalentamientos o cortocircuitos que no solo dañen el vehículo, sino que afecten la propiedad. Por ello, las aseguradoras abordamos esto con una mirada integral que conecta la póliza de Automotores con la de Combinado Familiar/Integral de Consorcio, promoviendo prevención y buenas prácticas de carga.
? Daño o robo de los equipos de recarga (cables): El cable de carga portátil que suele transportarse en el baúl representa un bien de alto valor, pasible de hurto.
? Embalamiento térmico: Si bien estadísticamente los eventos de incendio en vehículos eléctricos son menos frecuentes que en los de combustión, cuando una celda de litio entra en combustión la extinción del fuego requiere procedimientos de enfriamiento intensivos y prolongados, incrementando el daño colateral por fuego y humo en cocheras cerradas.
? Asistencia mecánica y remolque específico: Quedarse sin autonomía eléctrica no equivale a quedarse sin combustible (no se puede llevar un bidón en la grúa). Demanda asistencia mediante auxilio de grúas tipo plancha que no arrastren las ruedas motrices —para no averiar los motores de imán permanente por inducción— o unidades de recarga rápida de emergencia.”
Luego, Reniero detalló los riesgos específicos y qué cubre hoy la póliza: “Los principales desafíos se relacionan con las características tecnológicas de estos vehículos, el costo de sus componentes y las condiciones necesarias para su aseguramiento. Si bien riesgos como el incendio, el robo y los daños materiales ya existen en el seguro automotor tradicional, los vehículos eléctricos e híbridos presentan particularidades que pueden incrementar la complejidad de los siniestros y su impacto económico. Entre los riesgos específicos se encuentran los incendios originados por fallas en las baterías o durante los procesos de carga, el robo o daño de cargadores y cables, y los daños a terceros que puedan producirse durante la carga domiciliaria. En este último caso, actualmente no se cubre la responsabilidad civil por los daños provocados en o por un punto de recarga doméstico. En cambio, sí se amparan los daños que se produzcan en estaciones o puntos de recarga habilitados en la vía pública o establecimientos comerciales, como estaciones de servicio, shoppings y supermercados. Estas particularidades también requieren medidas de prevención y condiciones específicas para evaluar la cobertura. Entre ellas, se considera que los vehículos cuenten con la homologación correspondiente y que la recarga se realice mediante puntos autorizados, a fin de reducir los riesgos asociados al uso de esta tecnología”.
Por último, Villafañe sostuvo: “Actualmente, más allá del planteo, no tuvimos siniestros por incendio por falla de batería, robo de cargadores o daños por carga domiciliaria. El tema de robo de cables de carga se está analizando para su suscripción. Lo que es cargadores y daños por carga de domicilio no entraría en una suscripción por el lado automotor, se tendría que analizar por el lado de combinado familiar o integral de consorcio”.
Productos específicos para eléctricos e híbridos
Para cerrar, el panorama muestra un mercado que recién empieza a moverse: hay compañías que ya lanzaron productos propios, y otras opciones que adaptan pólizas tradicionales a estas unidades.
Villafañe contó la propuesta de su compañía: “En Federación Patronal, se realizó un producto específico para suscribir autos eléctricos, con costo bonificado. Es necesario incorporar RC ampliada al 150% y remediación, este último esta bonificado en póliza”.
Por su parte, Ara describió el panorama general del mercado: “El mercado asegurador argentino comienza a incorporar alternativas destinadas a vehículos eléctricos e híbridos, tanto mediante pólizas automotoras tradicionales que admiten estas unidades como a través de propuestas orientadas específicamente a la movilidad sustentable. Según el producto y las condiciones de contratación, se ofrecen coberturas por responsabilidad civil, robo, hurto, incendio, daños parciales o totales y opciones de Todo Riesgo con distintas franquicias. Algunas propuestas contemplan expresamente componentes propios de estos vehículos, como la batería, el cable de carga o el cargador original, e incluyen servicios de asistencia y remolque adaptados a sus características. También pueden establecer requisitos particulares de suscripción, inspección, antigüedad o utilización de equipamiento de carga adecuado. Más allá de las diferencias comerciales, el principal desafío es que las coberturas evolucionen junto con la tecnología y estén acompañadas por una red de reparación capacitada, disponibilidad de repuestos y procedimientos seguros de atención de siniestros. El alcance efectivo de cada protección depende siempre de las condiciones de la póliza contratada”.
Por último, Maifredini describió cómo diferencia Rivadavia su propuesta de una póliza tradicional: “Compañías de primera línea, entre las que nos encontramos, hemos adecuado activamente nuestra oferta y esquemas de suscripción para albergar este parque automotor. Más que crear pólizas aisladas con contratos jurídicos completamente diferentes, la diferenciación de estas propuestas frente al seguro tradicional se apoya en tres pilares:
? Amplitud en coberturas de casco y seguimiento especializado: Inclusión de estas unidades desde esquemas Terceros Completo hasta Todo Riesgo con esquemas de franquicias a medida y equipos periciales capacitados para monitorear siniestros de alta tensión.
? Propuesta de valor sustentable (Compromiso ambiental): En Rivadavia Seguros entendemos que quien elige un vehículo híbrido o eléctrico busca reducir su huella de carbono. Por eso, a través de nuestra campaña ‘Modo Eco’, no solo ofrecemos incentivos económicos (50% de bonificación en las tres primeras cuotas para 0 km adheridos a medios de pago a través de débito), sino un impacto tangible: mediante una alianza con la ONG Germinar, plantamos dos ejemplares nativos por cada póliza emitida para la creación de ‘mini bosques’ en áreas protegidas, entregando a cada asegurado un certificado digital de plantación.
? Evolución hacia un ecosistema de servicios: La tendencia apunta a incorporar coberturas anexas para el equipo de recarga domiciliario, asistencia vehicular adaptada (remolque especializado en plataformas sin rodaje forzado) y asesoramiento continuo a través del Productor Asesor de Seguros, quien cumple un rol clave para educar en hábitos de uso seguro y alcances de la garantía.”