
Frente a un escenario económico que obliga a revisar cada gasto, las empresas buscan resguardar su patrimonio y sostener sus proyectos sin resignar protección. En diálogo con Informe, Luis Centeno, titular del bróker Raíces Asesores de Seguros, analiza el rol clave del asesoramiento personalizado para diseñar pólizas a medida que equilibren costos y condiciones de contratación. “Nuestro trabajo es comprender esas necesidades y ofrecer coberturas adecuadas”, explica el productor.
Escribe: Diego Fiorentino
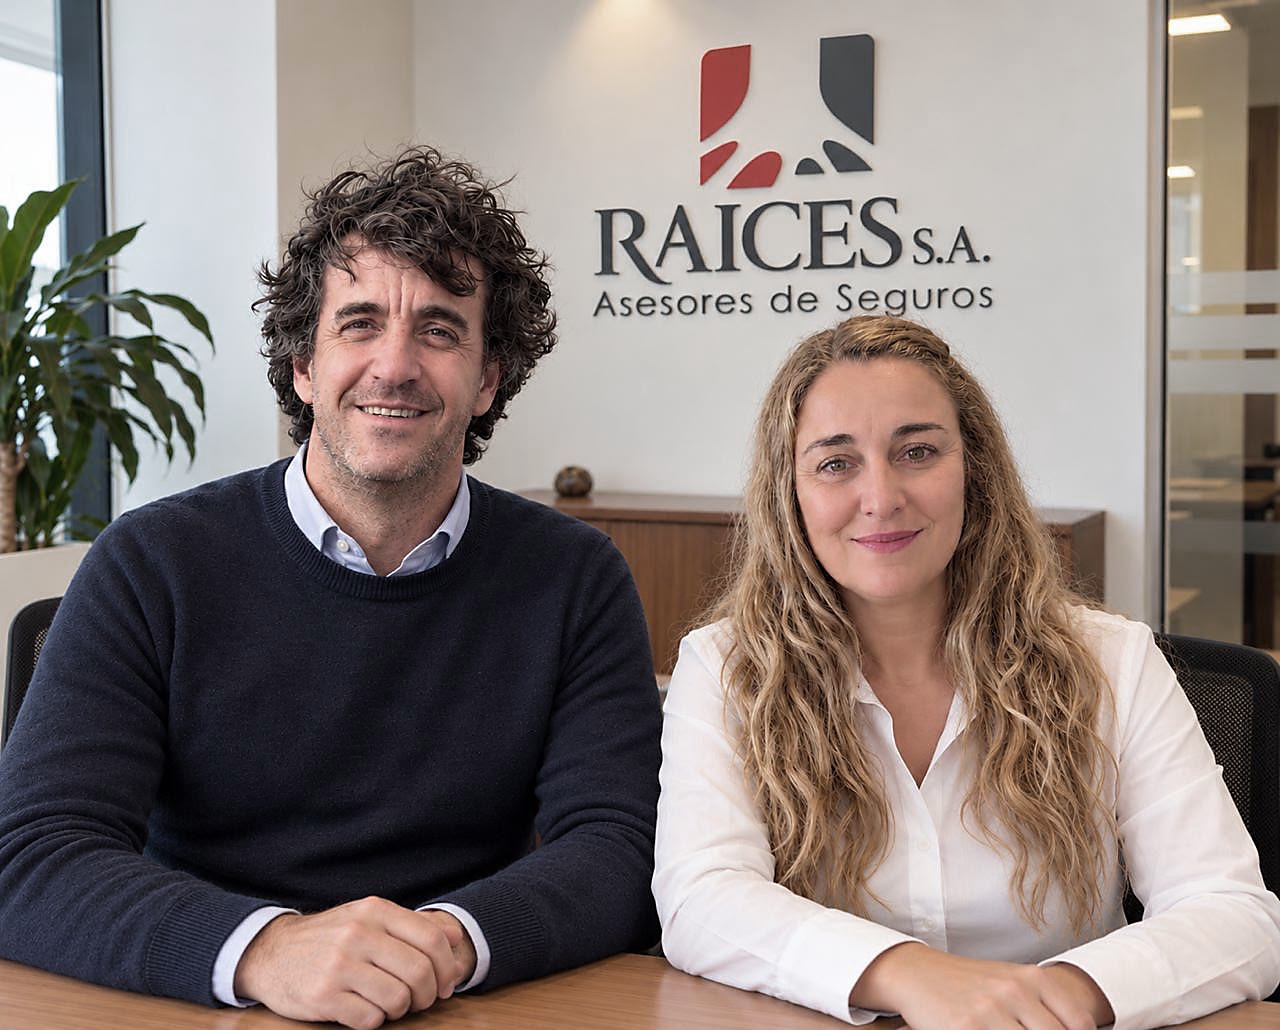
Luis Centeno junto a su hermana Analía, directores de Raíces Asesores de Seguros
La coyuntura económica por la que atraviesa la Argentina les exige a los productores de seguros estar muy cerca de sus clientes. Así lo confirma Luis Centeno, productor y presidente del bróker Raíces Asesores de Seguros, quien explica que las empresas necesitan proteger su patrimonio y acompañar sus proyectos, pero también revisan costos y condiciones de contratación. “Nuestro trabajo es comprender esas necesidades y ofrecer coberturas adecuadas. La inflación que atravesamos dejó desafíos en la actualización de balances, valores y capacidades de cobertura, especialmente en operaciones grandes. Hay oportunidades, pero aprovecharlas requiere conocimiento técnico y coordinación entre asegurados, productores y compañías”, advierte el asesor, cuya organización intermedia actualmente un volumen de primas cercano a los $ 4.000 millones y proyecta cerrar 2026 con un crecimiento del 30% por encima de la inflación.
¿Qué ramos se presentan como más promisorios en el actual contexto?, le preguntamos al titular de Raíces Asesores de Seguros.
Vemos oportunidades en minería, petróleo y las actividades que acompañan a esos sectores. Son proyectos de gran magnitud que generan demanda en Caución, Todo Riesgo Construcción, Todo Riesgo Operativo, Responsabilidad Civil, Transporte y ART. Muchas empresas necesitan asociarse para asumir compromisos y cumplir con los requisitos de contratación. Nuestra participación en la Miami Reinsurance Week 2026 nos dejó una perspectiva alentadora. En los distintos encuentros percibimos interés por invertir en Latinoamérica, con nuevos actores y el regreso de otros. También notamos disposición para revisar productos, exposiciones catastróficas y capacidades de cobertura; algo
¿Cómo está compuesta la cartera que administran?
Nuestra cartera está orientada principalmente a empresas. Caución es el ramo más importante, seguido por Todo Riesgo Operativo, Todo Riesgo Construcción, Responsabilidad Civil y ART. También trabajamos con los demás ramos, aunque en menor proporción. En los últimos años creció considerablemente la cartera de riesgos particulares. Eso nos llevó a adaptar nuestra organización para atender distintos perfiles de clientes, manteniendo una atención cercana con el apoyo de nuestro equipo.
¿Con qué aseguradoras trabajan?
Hoy operamos con Swiss Medical Seguros, Tutelar, Sancor Seguros, El Norte, Prevención ART y Experta ART, entre otras. La elección depende del riesgo y de las necesidades del cliente. Nuestra experiencia con estas compañías es excelente. Valoramos especialmente la capacidad técnica y la agilidad de respuesta, tanto en la etapa comercial como ante un siniestro.
¿En qué zonas trabajan?
Estamos presentes en distintas provincias mediante productores asesores que trabajan con nosotros, algunos desde hace muchos años. Esa relación combina el conocimiento local de cada productor con el respaldo técnico y operativo de Raíces. Para 2027 queremos ampliar la red y contar con al menos dos productores asesores por provincia. Buscamos crecer de manera organizada, con vínculos duraderos y acompañamiento para desarrollar sus negocios.
¿Qué herramientas utilizan actualmente para vender seguros?
Nuestra principal herramienta es conocer al cliente. Muchas operaciones comienzan con el análisis de un contrato, una actividad o una obligación que debe garantizarse. La tecnología facilita la gestión y abre nuevas formas de comercialización. Para aprovecharla invertimos en sistemas, revisamos procesos y capacitamos a nuestro equipo. También es fundamental el trabajo con los productores que nos acompañan: su cercanía con el cliente y nuestro soporte técnico permiten desarrollar oportunidades y sostener la atención.
¿Están conformes con las soluciones tecnológicas que les acercan las aseguradoras?
Vemos avances importantes que mejoran la operatividad, aunque la velocidad de los cambios exige adaptación, capacitación e inversión. Incorporar herramientas lleva tiempo y requiere revisar cómo trabajamos. Todavía veo mucho potencial en la integración entre empresas de un mismo grupo, clientes y soluciones para nuevos riesgos. Hay voluntad de avanzar; el desafío es lograr que esos cambios se traduzcan en una gestión más sencilla y una mejor respuesta diaria.
¿Cómo evalúa la actual situación de solvencia de las aseguradoras?
Debe analizarse compañía por compañía. Detrás de cada póliza hay un compromiso que debe poder cumplirse, y en operaciones grandes también es fundamental considerar la capacidad para asumir el riesgo y el respaldo del reaseguro. Nuestra experiencia es muy buena, pero la evaluación debe ser permanente. Como productores tenemos una responsabilidad al recomendar una aseguradora. La información clara y una supervisión efectiva ayudan a tomar decisiones y sostener la confianza del mercado.
¿Cómo calificaría los tiempos de liquidación y pago de siniestros por parte de las compañías con las que trabajan?
Nuestra experiencia es excelente. Priorizamos la agilidad en todas las instancias, desde una cotización hasta la gestión y el pago de un siniestro. Cuando ocurre un siniestro acompañamos al cliente, facilitamos la presentación de información y lo mantenemos al tanto del proceso. La respuesta de la compañía es fundamental y respalda el asesoramiento brindado al contratar.
¿Qué factores toman en cuenta a la hora de elegir una aseguradora para comercializar sus seguros?
Evaluamos el respaldo, la capacidad para cubrir el riesgo, las condiciones del producto, sus límites y exclusiones. También valoramos la agilidad comercial y la experiencia en siniestros. El precio influye, pero consideramos la propuesta completa. Buscamos una cobertura adecuada y una compañía que responda durante toda la relación con el cliente.
¿Piensa que los productores perderán terreno a medida que avance la venta online para los seguros estandarizados?
Creo que el productor debe acompañar ese cambio, invirtiendo y adaptándose a cómo los clientes buscan y contratan seguros. Tenemos una experiencia positiva con Swiss Medical Seguros, que incorporó un esquema de venta online vinculando el contacto digital con un productor asesor de la zona. Así, una oportunidad generada por ese canal podía convertirse en una póliza con asesoramiento personal. Esa integración respalda al productor y favorece el crecimiento. El desafío es combinar rapidez con disponibilidad para explicar las coberturas y acompañar al cliente cuando nos necesita.
¿Qué volumen de producción manejaron durante el último ejercicio? ¿Cuáles son sus proyecciones para este año?
Actualmente manejamos alrededor de 34.000 movimientos y $ 4.000 millones de primas. En lo que va de 2026, las operaciones disminuyeron un 20% respecto del mismo período del año anterior, pero las primas aumentaron, principalmente por el mayor valor de los nuevos contratos. Para el cierre de 2026 esperamos un crecimiento de primas del 30% por encima de la inflación. Consideramos que es una perspectiva positiva. En nuestra cartera de Caución, la refacturación no incorpora incrementos automáticos por inflación, por lo que el crecimiento depende principalmente de nuevos contratos con valores actualizados.
¿Realiza capacitaciones periódicamente?
Sí, actualmente curso la Diplomatura en Responsabilidad Civil y Seguros con vistas a sumar herramientas aplicables a nuestra actividad. Mi formación jurídica (soy abogado) amplía las posibilidades del negocio de Caución, desde el asesoramiento y la comprensión de los contratos hasta el soporte ante una eventual ejecución de la póliza. Es un eje fundamental que contribuye a la buena rentabilidad del negocio. También capacitamos a nuestro equipo para acompañar los cambios tecnológicos y las nuevas necesidades de los clientes.
¿Cuáles son las principales dificultades que enfrentan actualmente los PAS?
Acompañar los cambios mientras sostenemos la atención diaria es uno de los principales desafíos. Invertir en tecnología y capacitar al equipo requiere recursos y tiempo. También debemos transmitir el valor del asesoramiento: además de comparar precios, el cliente necesita comprender las coberturas y sus límites. En riesgos empresariales se suma la complejidad de grandes contratos, balances que requieren actualización y capacidades que deben acompañar esos valores. La formación y el trabajo coordinado son fundamentales.
¿Está de acuerdo con la gestión que viene llevando adelante la SSN de regular menos y supervisar más?
Estoy de acuerdo con esa orientación, siempre que la simplificación vaya acompañada de una supervisión efectiva. El mercado necesita agilidad para incorporar tecnología, desarrollar productos y responder a nuevos riesgos. Los procesos claros y la reducción de cargas administrativas innecesarias permiten concentrarnos en el cliente. A la vez, la supervisión debe cuidar la solvencia y el cumplimiento de los compromisos asumidos. Simplificar y supervisar mejor puede fortalecer la confianza y favorecer un crecimiento sostenible.